Tiada slip gaji, tiada masalah. Cuma, rumahnya yang tiada.
Dasar Perumahan Negara yang baharu membuka jalan bagi pekerja gig kepada satu jaminan pinjaman kerajaan yang benar-benar berfungsi tanpa slip gaji. Namun, kekangannya bukan pada kertas kerja — sebaliknya pada had harga hartanah yang dibenarkan.
Relung · 2026-09-14
Jika anda pemandu Grab, menjual di TikTok, bekerja bebas, mengusahakan warung atau bekerja berasaskan komisen semata-mata, anda mungkin pernah mendengar perkara yang sama di kaunter bank: sila datang semula dengan slip gaji tiga bulan. Minggu ini, Kementerian Perumahan dan Kerajaan Tempatan (KPKT) pada dasarnya berkata anda tidak lagi perlu berbuat demikian.
KPKT telah melancarkan Dasar Perumahan Negara 2026–2035 — yang merangkumi enam teras tumpuan, 17 strategi dan 59 pelan tindakan — dan menamakan golongan belia dan pekerja gig sebagai kumpulan yang selama ini tersisih secara senyap daripada pasaran perumahan. Laluan yang ditunjukkan kepada mereka ialah Skim Jaminan Kredit Perumahan, atau lebih dikenali dengan singkatannya, SJKP.
"Kerajaan mahu memastikan golongan muda yang ingin memiliki rumah pertama tidak ketinggalan," kata Timbalan Ketua Setiausaha KPKT, Zulkeflee Sulaiman. Secara berasingan, Menteri Nga Kor Ming berkata SJKP menyasarkan 100,000 penerima manfaat menjelang akhir tahun ini.
Dalam taklimat yang sama, KPKT turut menyebut satu lagi perkara yang kurang mendapat perhatian. Angka RM300,000 yang telah digunakan oleh Malaysia selama bertahun-tahun sebagai takrifan kebangsaan bagi rumah "mampu milik" akan digugurkan sebagai penanda aras menyeluruh. J. Murali, Setiausaha Bahagian Perancangan Perumahan KPKT, berkata kemampuan pemilikan amat berbeza antara negeri untuk satu angka sahaja diguna pakai, dan ia akan digantikan dengan penanda aras khusus lokasi — yang dibina berdasarkan pendapatan tempatan, kuasa beli dan kos pengangkutan.
Letakkan kedua-dua pengumuman ini sebelah-menyebelah, kerana ia tidak selari sepenuhnya.
Apa sebenarnya fungsi SJKP
Pertama sekali, salah faham yang paling biasa: SJKP tidak meminjamkan wang kepada anda.
Syarikat Jaminan Kredit Perumahan Berhad ialah sebuah syarikat milik penuh Menteri Kewangan (Diperbadankan), yang ditubuhkan pada Disember 2007. Fungsinya adalah untuk menjadi penjamin pinjaman anda. Jika anda mungkir, kerajaan akan membayar kepada bank. Ini mengubah kira-kira pihak bank — ia tidak lagi menanggung risiko penuh ke atas pemohon yang tidak dapat dinilainya melalui cara biasa — inilah sebabnya pemberi pinjam yang lazimnya tidak akan melayan pendapatan tidak tetap akan mempertimbangkannya di bawah SJKP.
Tiga akibat praktikal menyusul, dan ketiga-tiganya sering mengejutkan orang ramai.
Anda tidak memohon kepada SJKP. Anda memohon di bank yang mengambil bahagian, dan pihak bank akan memohon jaminan bagi pihak anda. Datang terus ke pejabat SJKP tidak akan membuahkan hasil. Kedua, SJKP tidak mengenakan sebarang fi kepada peminjam untuk jaminan tersebut — jika ada sesiapa yang meminta bayaran daripada anda untuk mengakses skim ini, itu bukanlah cara ia berfungsi. Ketiga, pihak bank masih menaja jamin permohonan anda. Jaminan ini menjadikan anda layak dinilai, bukan diluluskan secara automatik.
Dua peringkat, dan satu yang sering disalahfaham
SJKP bukanlah satu skim sahaja. Terdapat dua skim, dan skim mana yang anda layak akan menentukan di mana anda boleh mencari rumah.
Jadual: Perbandingan SJKP dan SJKP MADANI
| SJKP (standard) | SJKP MADANI | |
|---|---|---|
| Harga hartanah maksimum | RM500,000 | RM300,000 |
| Pembiayaan maksimum | RM500,000 | RM360,000 |
| Margin pembiayaan | sehingga 110% daripada nilai | sehingga 120% daripada nilai |
| Perkara yang diliputi oleh margin melebihi 100% | Insurans gadai janji, yuran guaman, penilaian, ubah suai dan perabot | (sama) |
| Bayaran pendahuluan | Tidak diperlukan | Tidak diperlukan |
| Tempoh maksimum | 35 tahun, atau sehingga umur 70 tahun — yang mana terdahulu | (sama) |
| Fi yang dikenakan oleh SJKP kepada anda | Tiada | Tiada |
Sumber: Laman skim SJKP dan laman produk SJKP terbitan Maybank, September 2026. Parameter ditetapkan oleh SJKP dan diguna pakai oleh setiap bank yang mengambil bahagian — sahkan terma semasa dengan pemberi pinjam anda sebelum bergantung padanya.
Baris "sehingga 120%" itu adalah perkara yang paling berguna dalam jadual ini, dan inilah sebabnya skim ini lebih penting daripada apa yang digambarkan oleh tajuk berita tentang slip gaji. Pinjaman konvensional 90% bermakna anda perlu menyediakan deposit 10% serta yuran guaman, penilaian, duti setem dan MRTA daripada wang simpanan — untuk rumah berharga RM300,000, ini dengan mudah mencecah RM40,000 tunai. SJKP MADANI boleh menampung harga belian sepenuhnya dan tambahan sehingga 20% lagi untuk kos-kos tersebut, termasuk ubah suai dan perabot.
Bagi seseorang yang berpendapatan tidak tetap, menyediakan deposit selalunya merupakan halangan yang lebih besar. Skim ini menghapuskan halangan tersebut.
Jurang yang tidak disebut minggu ini
Sekarang, mari kita bandingkan had harga ini dengan kos sebenar rumah di Malaysia.
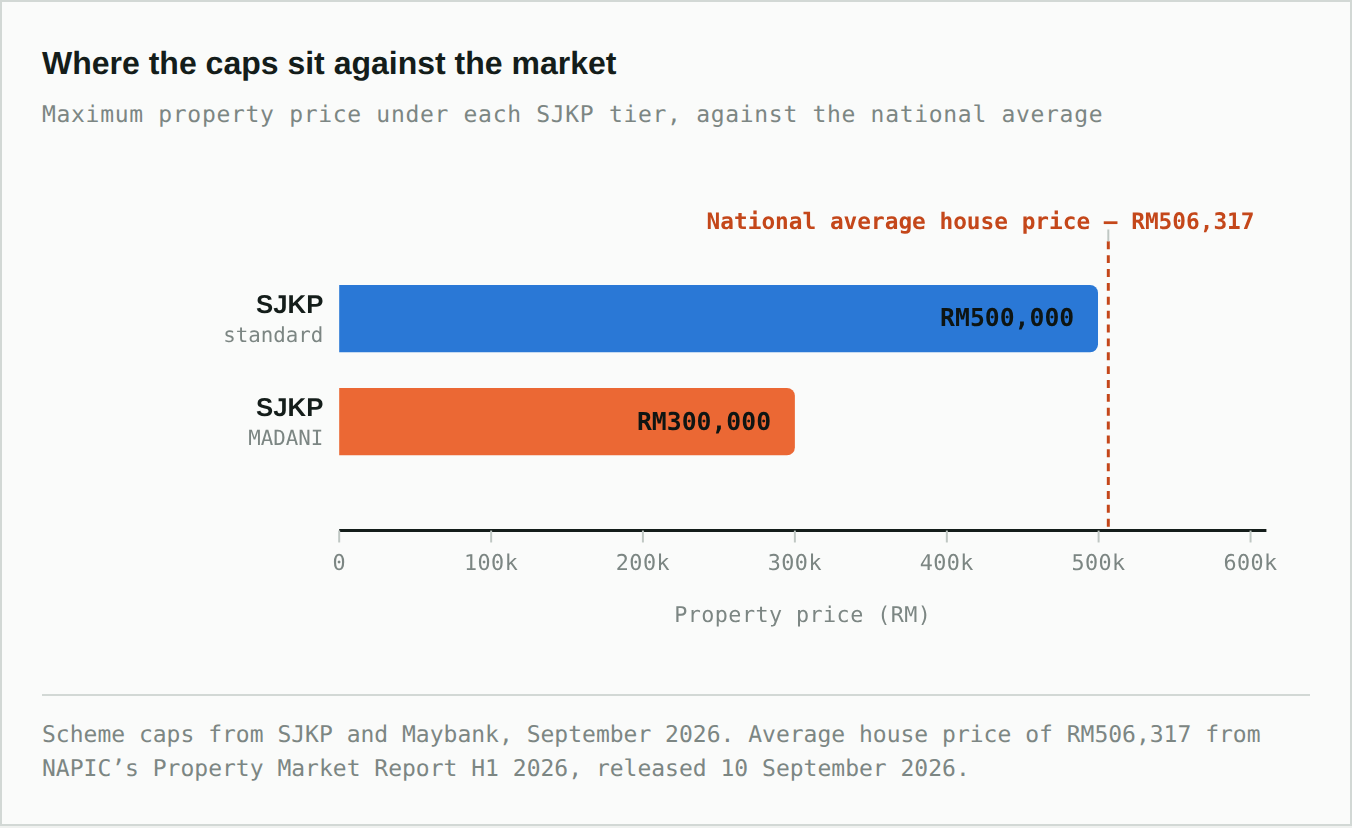
Carta: Kedudukan had harga berbanding pasaran Harga hartanah maksimum di bawah setiap peringkat SJKP, berbanding purata kebangsaan.
| Penanda | Nilai |
|---|---|
| SJKP MADANI — harga hartanah maksimum | RM300,000 |
| SJKP (standard) — harga hartanah maksimum | RM500,000 |
| Purata harga rumah kebangsaan | RM506,317 |
Had skim daripada SJKP dan Maybank, September 2026. Purata harga rumah RM506,317 daripada Laporan Pasaran Hartanah H1 2026 oleh NAPIC, dikeluarkan pada 10 September 2026.
Had SJKP standard ialah RM500,000. Purata harga rumah di Malaysia, menurut laporan setengah tahun NAPIC yang dikeluarkan dua hari sebelumnya, ialah RM506,317.
Skim yang diwujudkan untuk membantu pembeli rumah pertama memasuki pasaran mempunyai had RM6,317 lebih rendah daripada purata harga rumah.
Dan peringkat yang disasarkan terus kepada pembeli yang disebut dalam pengumuman minggu ini — pekerja gig, pekerja tidak formal, mereka yang tiada slip gaji — dihadkan pada RM300,000. Inilah angka yang sama disebut oleh KPKT dalam taklimat yang sama sebagai tidak lagi sesuai untuk menjadi penanda aras kebangsaan.
Maka, dasar ini kini berada dalam kedudukan yang janggal: takrifan kemampuan milik disetempatkan kerana para pegawai akur bahawa nilai RM300,000 amat berbeza di Kuala Lumpur dan di Kelantan, namun instrumen pembiayaan untuk pembeli berpendapatan paling rendah masih terikat pada had RM300,000 di semua tempat.
Ada satu lagi angka yang wajar diletakkan di sampingnya. Laporan yang sama oleh NAPIC mendapati 37.3% daripada 33,094 unit kediaman siap tidak terjual di Malaysia berharga RM300,000 dan ke bawah. Jadi, memang ada stok dalam lingkungan harga MADANI — malah dalam jumlah yang banyak. Apa yang tiada, berdasarkan bukti unit-unit ini tidak terjual, ialah stok dalam lingkungan harga tersebut yang benar-benar mahu didiami orang. Jaminan yang membuka akses pembiayaan untuk rumah di lokasi yang salah tidak banyak membantu menyelesaikan masalah.
Ini semua tidak bermakna skim ini tidak bagus. Ia cuma menjadikannya terhad, dan keterhadan itu adalah dari segi geografi dan harga, bukan dokumen pendapatan anda.
Apa yang anda benar-benar perlukan jika tiada slip gaji
Ini adalah bahagian yang tidak disentuh dalam pengumuman, jadi inilah perinciannya. Bank menggunakan dua perkara sebagai ganti slip gaji: pemfailan cukai, dan jejak rekod bank.
Sebagai ganti slip gaji — apa yang diminta oleh bank yang mengambil bahagian
- Borang B atau BE terkini untuk setahun, atau pengesahan e-filing. Ini adalah dokumen tunggal yang paling penting. Jika anda tidak pernah memfailkan cukai, inilah sebab untuk bermula — dan ini bermakna anda perlu menunggu.
- Penyata akaun semasa perniagaan atau syarikat untuk enam bulan berturut-turut — atau penyata komisen enam bulan jika anda memperoleh pendapatan berasaskan komisen.
- Pengesahan sokongan: penyata KWSP, akaun kewangan, atau penyata bank peribadi.
- Kad Pengenalan dan bukti status perkahwinan, serta perjanjian jual beli atau resit tempahan sebaik sahaja anda memilih hartanah.
Pengajaran praktikal daripada senarai ini adalah sesuatu yang sering dipelajari oleh pekerja gig apabila sudah terlambat: jika pendapatan anda masuk ke akaun yang sama dengan perbelanjaan barangan dapur anda, pihak bank tidak dapat membacanya. Enam bulan rekod bersih dalam akaun perniagaan yang berasingan adalah lebih bernilai untuk permohonan anda berbanding pendapatan yang lebih tinggi dalam akaun yang bercampur aduk.
Syarat-syarat kelayakan yang terpakai dalam apa jua keadaan
- Warganegara Malaysia, berumur 18 tahun ke atas. Pembiayaan dua generasi dibenarkan, dan permohonan bersama dengan ahli keluarga terdekat adalah dibenarkan.
- Pembeli rumah pertama, dan hartanah mestilah untuk didiami sendiri — setiap pihak dalam Perjanjian Jual Beli (SPA) dijangka akan mendiami hartanah tersebut.
- Hartanah kediaman baharu, siap, subsale atau lelong. Pembelian tanah dan pembiayaan bina sendiri tidak dilindungi.
- Jumlah bayaran balik untuk semua hutang anda tidak boleh melebihi 65% daripada pendapatan kasar bulanan.
- Tiada tunggakan CCRIS melebihi dua bulan dalam tempoh 12 bulan yang lalu, dan tiada rekod kredit buruk dalam tempoh 24 bulan yang lalu.
- Had pendapatan RM11,000 sebulan bagi setiap pemohon, seperti yang tertera di laman produk bank-bank yang mengambil bahagian.
- Insurans atau takaful kebakaran adalah wajib.
SEMAK SEBELUM ANDA MEMBUAT KOMITMEN Parameter skim ditetapkan oleh SJKP dan diguna pakai oleh setiap bank yang mengambil bahagian, dan ia telah disemak semula beberapa kali sejak 2019. Setiap angka di sini adalah terkini pada September 2026, tetapi sahkan had, margin dan dokumentasi dengan bank yang menerima permohonan anda — bukan dengan ejen hartanah, dan bukan melalui mesej WhatsApp yang dikongsi.
Apa yang masih sekadar janji
Kebanyakan perkara yang diumumkan minggu ini adalah rancangan dan bukannya peraturan, dan penting untuk mengetahui perbezaannya.
SJKP sudah wujud sekarang dan anda boleh ke bank seawal esok. Penanda aras kemampuan milik yang disetempatkan belum wujud lagi — KPKT telah mendapat kelulusan daripada Kementerian Kewangan untuk model data raya yang akan menghasilkannya, dan telah menyatakan bahawa data yang terhasil akan dibuka kepada pemaju untuk kajian kebolehlaksanaan, tetapi tiada angka gantian yang telah diterbitkan.
Dalam perancangan jangka panjang, terdapat tiga akta baharu yang komited untuk digubal di bawah dasar ini: Akta Pembangunan Hartanah yang akan memperluas pengawasan melangkaui perumahan kepada projek komersial, Akta Pengurus Bangunan yang disasarkan kepada kira-kira tiga juta unit strata di sekitar 27,000 skim, dan Akta Sewaan Kediaman untuk menetapkan hak tuan rumah dan penyewa. Akta Pengurusan Strata 2013 akan dipinda seiring dengannya, dengan pindaan dijangka dibentangkan di Parlimen tahun hadapan. Dasar ini secara lebih meluas menyasarkan satu juta rumah mampu milik menjelang 2035.
Tarikh terdekat yang perlu diberi perhatian ialah 9 Oktober 2026, apabila Belanjawan 2027 dibentangkan. Kenyataan pra-bajet Kementerian Kewangan pada bulan Ogos mengesahkan bahawa pengecualian duti setem untuk pembeli rumah pertama diteruskan; jika penjimatan itu penting untuk pembelian anda, had-had yang ditetapkan wajar disemak pada hari pembentangan belanjawan sebelum anda menandatangani apa-apa.
Apa yang perlu dilakukan bulan ini
- Dapatkan laporan CCRIS anda terlebih dahulu. Percuma dari portal eCCRIS Bank Negara. Bil telefon yang terlupa dibayar atau tunggakan dua bulan pinjaman motosikal dalam setahun yang lalu adalah sebab penolakan senyap yang paling biasa, dan ia adalah satu-satunya perkara dalam senarai ini yang masih boleh anda perbaiki dengan menunggu.
- Sediakan pemfailan cukai untuk setahun. Borang B jika anda bekerja sendiri, Borang BE jika tidak. Jika anda tidak pernah memfailkan cukai, failkan sekarang dan terima hakikat bahawa permohonan anda perlu menunggu. Tiada apa-apa yang boleh menggantikannya.
- Buka akaun berasingan untuk pendapatan anda. Kemudian, jangan usik akaun itu selama enam bulan. Anda sedang membina jejak rekod bank yang akan menggantikan slip gaji anda, dan ia perlu mudah dibaca.
- Kira had 65% anda sendiri. Jumlahkan semua komitmen sedia ada, kemudian lihat baki yang tinggal dalam lingkungan 65% daripada pendapatan kasar bulanan anda. Lakukan ini sebelum anda melihat mana-mana hartanah — ia menetapkan bajet anda dengan lebih kukuh berbanding sebarang had skim.
- Ketahui di peringkat mana anda akan membeli. RM300,000 atau RM500,000. Angka tunggal ini menentukan kawasan perumahan mana yang terbuka untuk anda, dan lebih baik anda hadapinya dari awal daripada di bank.
Ringkasnya, secara jujur, beginilah keadaannya. Malaysia telah membina satu penyelesaian yang benar-benar baik untuk masalah slip gaji, dan minggu ini ia akhirnya menyatakan dengan jelas untuk siapa ia dibina. Jawapan yang belum ada ialah rumah yang mampu dibeli menerusi skim ini, di bandar tempat terletaknya peluang pekerjaan.
Sources
- Malay Mail — No payslip, no problem: New housing policy targets gig workers (2026-09-11)
- The Star — "Housing Ministry submits tax incentive proposal to boost green buildings" (SJKP 100,000-beneficiary target; localised affordability model) (2026-09-05)
- EdgeProp.my — "Mapex 2026: KPKT pushes greener, data-led property planning" (Finance Ministry approval for the housing big-data model) (2026-09-06)
- Syarikat Jaminan Kredit Perumahan Berhad — Housing Credit Guarantee Scheme MADANI — scheme features
- SJKP — Kelayakan permohonan SJKP (eligibility criteria, 65% debt service ratio, CCRIS conditions)
- SJKP — SJKP frequently asked questions (application route, no borrower fee, eligible property types)
- SJKP — About SJKP (ownership by Minister of Finance Incorporated, established December 2007)
- Maybank Malaysia — Skim Jaminan Kredit Perumahan (tier caps, margins, income ceiling, self-employed documentation)
- Bernama — Tiga akta baharu, satu pindaan di bawah Dasar Perumahan Negara 2026–2035 (2026-08-10)
- Dewan Ekonomi — DRN 2026–2035 sasar satu juta rumah mampu milik menjelang 2035 (2026-08-10)
- The Star — NAPIC Property Market Report H1 2026 (average house price RM506,317; 33,094 unsold completed homes; 37.3% priced at RM300,000 and below) (2026-09-10)
- Ministry of Finance — Pre-Budget Statement 2027 (Budget 2027 tabling on ; continuation of first-home stamp duty exemption) (2026-08-18)