Belanjawan 2027 dan Rumah Pertama Anda: Penjimatan Sebenar Pengecualian Duti Setem — dan Punca Tiga daripada Lima Permohonan Pinjaman Gagal
Relung · 2026-09-14
Belanjawan 2027 akan dibentangkan di Parlimen pada hari Jumaat, 9 Oktober 2026. Menjelang pembentangan tersebut, industri hartanah telah mula mengemukakan senarai harapan mereka — dan dua daripadanya telah tiba bulan ini dengan permintaan yang spesifik dan telah dikira kosnya untuk pembeli rumah pertama.
Jika anda merancang untuk membeli rumah pertama anda, jawapan jujur kepada soalan "patutkah saya tunggu Belanjawan?" mungkin tidak. Tetapi bukan atas sebab yang anda jangkakan. Pengecualian yang diperjuangkan semua pihak sebenarnya sudah terjamin sehingga akhir tahun 2027. Faktor sebenar yang akan menentukan sama ada anda akan mendapat kunci rumah terletak di tempat lain sama sekali — dan hampir tiada siapa yang memperjuangkannya dengan lantang.
Berikut adalah apa yang sedang dipertimbangkan, nilainya dalam ringgit, dan satu angka yang perlu anda semak sebelum menandatangani apa-apa.
Apa yang sebenarnya diminta
Dua serahan bulan ini telah menetapkan agenda.
Juwai IQI (10 September) mendesak kerajaan untuk melanjutkan pengecualian duti setem untuk pembeli rumah pertama selepas tarikh tamat tempohnya sekarang. Pengasas bersama dan CEO Kumpulan, Kashif Ansari, menyatakan bahawa liputan pengecualian ini merangkumi kira-kira 76% daripada semua pembelian kediaman di Malaysia, bernilai sehingga RM11,250 bagi setiap transaksi, dengan anggaran kos kepada kerajaan sebanyak RM500 juta hingga RM1 bilion setahun — daripada jumlah keseluruhan belanjawan sekitar RM419 bilion. Beliau juga menyeru agar Kempen Pemilikan Rumah (HOC) dihidupkan semula.
Knight Frank Malaysia (8 September) mengambil pendekatan yang berbeza. Pengarah Urusan Kumpulan, Keith Ooi, meminta agar duti setem 8% untuk pembeli asing diseragamkan di peringkat kebangsaan dan bukannya dikenakan secara tidak sekata dengan layanan berasingan untuk Forest City, dan agar pelepasan Cukai Keuntungan Harta Tanah (RPGT) untuk bukan warganegara dilanjutkan ke semua zon utama Zon Ekonomi Khas Johor-Singapura, bukan hanya tertumpu di Forest City. Beliau juga mencadangkan satu rangka kerja perumahan mampu milik yang tunggal dan seragam, pensijilan hijau mandatori secara berfasa, dan mekanisme jualan kolektif en bloc ala Singapura untuk pembangunan lama.
Kedua-duanya bukan dasar kerajaan. Kedua-duanya adalah dokumen lobi. Tetapi ia memberitahu anda apa yang dijangka akan menjadi rebutan industri pada 9 Oktober.
Persoalan RM11,250: nilai sebenar pengecualian
Pertama, mekanismenya, kerana kebanyakan pembeli tidak pernah melihat perinciannya.
Apabila anda membeli rumah di Malaysia sebagai warganegara atau PR, anda membayar duti setem dua kali: sekali ke atas surat cara pindah milik (MOT), dan sekali ke atas perjanjian pinjaman.
Duti pindah milik adalah berperingkat — setiap peringkat dikenakan pada kadarnya sendiri, bukan keseluruhan harga pada kadar tertinggi:
| Bahagian harga belian | Kadar |
|---|---|
| RM100,000 pertama | 1% |
| RM100,001 – RM500,000 | 2% |
| RM500,001 – RM1,000,000 | 3% |
| Melebihi RM1,000,000 | 4% |
Perjanjian pinjaman dikenakan kadar rata 0.5% daripada jumlah yang dibiayai.
Pengecualian semasa, yang dilanjutkan di bawah Belanjawan 2026, memberikan pembeli rumah pertama pengecualian penuh ke atas kedua-dua surat cara untuk rumah berharga sehingga RM500,000, bagi perjanjian jual beli yang disempurnakan sehingga 31 Disember 2027.
Jadi, berapakah penjimatan anda? Dengan andaian margin pembiayaan 90% (sebagai ilustrasi — margin pinjaman sebenar anda akan berbeza):
| Harga belian | Duti pindah milik | Duti perjanjian pinjaman | Jumlah penjimatan melalui pengecualian |
|---|---|---|---|
| RM300,000 | RM5,000 | RM1,350 | RM6,350 |
| RM400,000 | RM7,000 | RM1,800 | RM8,800 |
| RM450,000 | RM8,000 | RM2,025 | RM10,025 |
| RM500,000 | RM9,000 | RM2,250 | RM11,250 |
Jumlah RM11,250 pada had siling itu adalah angka yang disebut-sebut dalam ulasan pra-belanjawan. Ia adalah wang sebenar — kira-kira dua hingga tiga bulan pendapatan isi rumah untuk pembeli rumah pertama yang tipikal. Tetapi perhatikan betapa cepatnya ia berkurangan pada harga yang lebih rendah. Pada harga RM300,000, pengecualian itu bernilai RM6,350, iaitu kurang daripada gabungan perbelanjaan kebanyakan pembeli untuk yuran guaman, penilaian, pengubahsuaian dan perpindahan.
'Had mati' yang tiada siapa beritahu
Ini adalah bahagian yang tidak muncul dalam mana-mana ulasan pra-belanjawan, dan ia lebih penting daripada angka utama.
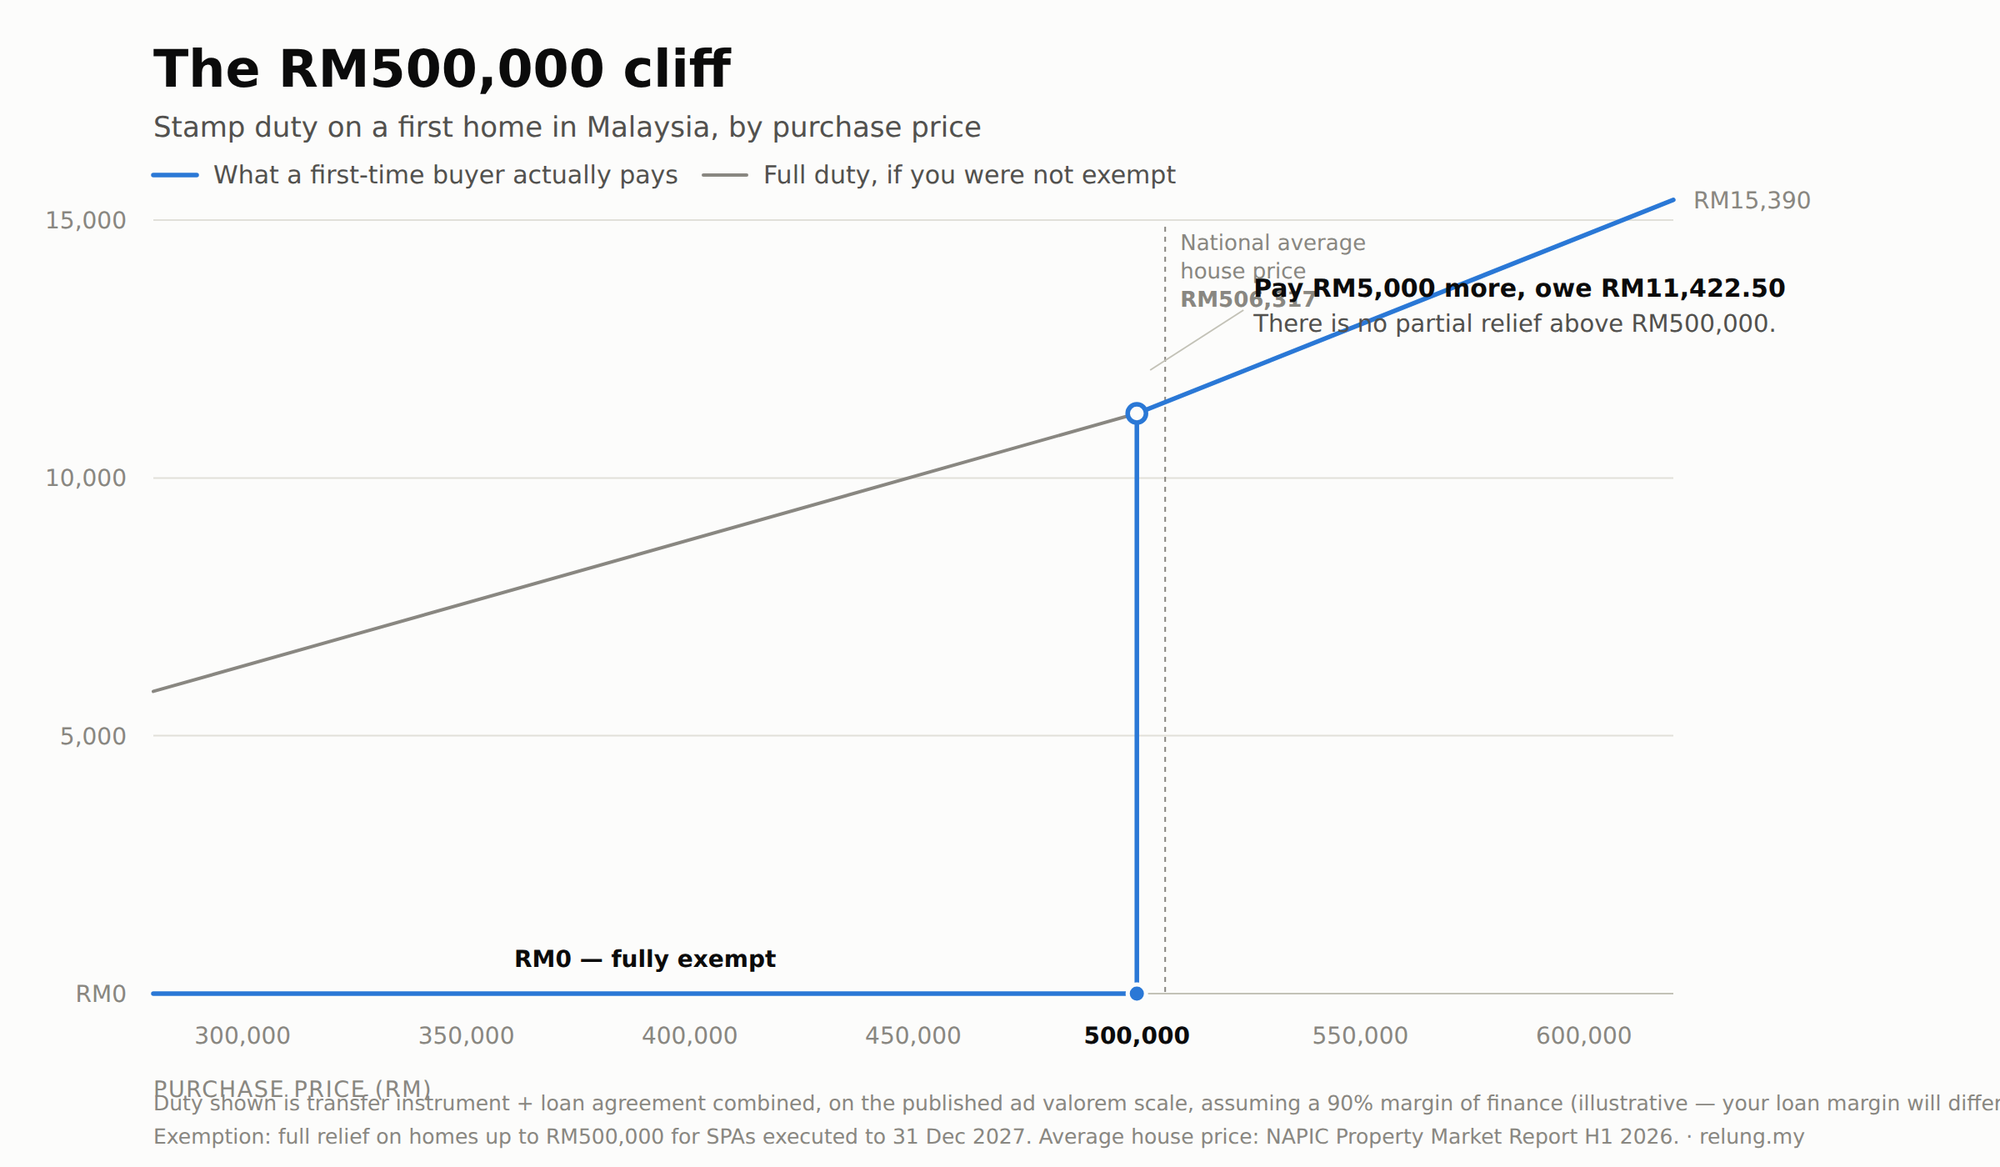
Pengecualian ini adalah satu had mati, bukan pengurangan beransur. Tiada pelepasan separa untuk harga melebihi RM500,000. Melebihi had ini walaupun dengan satu ringgit, anda perlu membayar duti penuh ke atas keseluruhan transaksi.
| Harga belian | Duti yang perlu dibayar | Nota |
|---|---|---|
| RM500,000 | RM0 | Dikecualikan sepenuhnya |
| RM505,000 | RM11,422.50 | Tiada pengecualian langsung |
| RM520,000 | RM11,940.00 | Tiada pengecualian langsung |
Baca sekali lagi. Bersetuju untuk membayar RM5,000 lebih untuk sebuah unit — satu kesilapan pembundaran dalam kebanyakan rundingan, kurang daripada kos sebuah dapur yang elok — akan mencetuskan duti setem sebanyak RM11,422.50 yang sepatutnya tidak perlu anda bayar. Kos sebenar bagi penambahan RM5,000 itu ialah RM16,422.50.
(Angka dikira berdasarkan skala duti setem yang diterbitkan, dengan andaian margin pembiayaan 90%. Margin pinjaman anda dan oleh itu duti perjanjian pinjaman anda akan berbeza.)
Jika anda sedang berunding pada harga sekitar RM500,000, inilah perkara paling berharga yang perlu anda tahu sebelum menandatangani perjanjian. Seorang penjual yang berkeras mahukan RM510,000 untuk hartanah yang anda nilai pada RM500,000 bukan meminta RM10,000 daripada anda. Mereka sebenarnya meminta kira-kira RM21,500.
Dan ini bukan lagi kes terpencil. Laporan Pasaran Hartanah H1 2026 oleh NAPIC, yang dikeluarkan pada 10 September, meletakkan harga purata rumah di Malaysia pada RM506,317 — kini berada sedikit di atas siling pengecualian. Harga purata rumah yang telah diniagakan secara diam-diam telah melepasi ambang yang direka untuk membantu orang ramai membeli rumah.
Purata ini ditarik ke atas oleh transaksi bernilai tinggi, sebabnya mengapa kira-kira tiga perempat pembelian masih berada di bawah RM500,000. Tetapi hala tujunya jelas: siling yang ditetapkan dalam ringgit akan terhakis setiap tahun apabila harga meningkat. Indeks Harga Rumah Malaysia meningkat 0.9% tahun ke tahun pada H1 2026. Ini adalah kenaikan yang sederhana — tetapi ia tetap sehala.
Penghalang yang lebih besar: anda boleh dikecualikan tetapi masih ditolak
Sekarang, mari kita lihat angka yang sepatutnya merangka semula keseluruhan perdebatan ini.
Dalam ulasan yang sama, Juwai IQI menyatakan bahawa dalam segmen perumahan mampu milik, tiga daripada lima permohonan pinjaman ditolak.
Fikirkan sejenak. Seorang pembeli yang layak mendapat pengecualian duti setem penuh, jimat RM11,250, tetapi kemudian tidak dapat memperoleh pembiayaan, bermakna masalah yang salah telah diselesaikan untuknya. Duti setem adalah kos sekali sahaja pada peringkat pindah milik. Kelayakan pinjaman adalah pintu gerbang yang menentukan sama ada anda boleh sampai ke peringkat itu atau tidak. Bagi kira-kira 60% pemohon dalam segmen mampu milik, pintu gerbang itu tertutup.
Ini juga dapat dilihat dalam data penawaran. NAPIC merekodkan 27,832 unit kediaman baharu dilancarkan pada H1 2026 dengan prestasi jualan hanya 16.6% — bermakna kira-kira lima daripada enam unit yang baru dilancarkan tidak terjual dalam tempoh tersebut. Sebahagian daripadanya adalah stok yang salah harga atau berlokasi tidak strategik. Sebahagian besar yang lain adalah pembeli yang ingin membuat komitmen tetapi tidak dapat memperoleh pinjaman.
Jadi, apabila anda membaca bahawa industri sedang melobi untuk melindungi pengecualian duti setem, fahami apa yang dilindungi: subsidi yang hanya sampai kepada mereka yang sudah melepasi halangan kredit.
Apa yang perlu disemak sebelum membeli: dapatkan Kelulusan Secara Prinsip daripada sekurang-kurangnya dua bank sebelum anda membuat komitmen untuk membeli unit, dan semak laporan Sistem Maklumat Rujukan Kredit Pusat (CCRIS) anda terlebih dahulu. Nisbah khidmat hutang anda — termasuk pinjaman kereta, pembiayaan peribadi dan baki kad kredit — lebih menentukan nasib anda berbanding sebarang pengumuman Belanjawan.
Apa yang akan dan tidak akan dilakukan oleh HOC yang dihidupkan semula
Juwai IQI menganggarkan bahawa HOC yang dihidupkan semula boleh menjimatkan pasangan muda yang membeli rumah pertama berharga RM450,000 sekitar RM45,000 secara keseluruhan, di mana kira-kira RM10,000 adalah duti setem. Pengiraan kami sendiri berdasarkan skala yang diterbitkan meletakkan komponen duti setem pada RM10,025 — yang mana adalah selari.
Selebihnya datang dari pihak pemaju: HOC yang lalu memerlukan pemaju yang mengambil bahagian untuk menawarkan diskaun minimum ke atas stok tidak terjual sebagai balasan untuk konsesi duti.
Dua kaveat yang jujur. Pertama, HOC terpakai untuk stok pemaju, bukan subsale — jadi ia tidak membantu anda jika anda membeli daripada pemilik sedia ada. Kedua, "diskaun" daripada harga senarai pemaju hanya menjadi diskaun jika harga senarai itu adalah benar. Dengan 33,094 rumah siap tidak terjual dan 23,375 pangsapuri servis tidak terjual direkodkan setakat H1 2026, sebahagian daripada inventori itu membawa harga permintaan yang telah pun ditolak oleh pasaran. Bandingkan dengan harga transaksi terkini dalam pembangunan yang sama, bukan dengan brosur.
Presiden REHDA Datuk Zaini Yusoff juga mendesak untuk HOC dihidupkan semula dan untuk fleksibiliti yang lebih besar dalam pembiayaan perumahan di Mapex 2026 awal bulan ini — ini memberitahu anda bahawa lobi pemaju melihat dengan jelas masalah pembiayaan, walaupun permintaan duti setem yang mendapat perhatian utama.
Jika anda membeli di Johor atau anda seorang pembeli asing
Permintaan Knight Frank paling penting kepada dua kumpulan.
Jika anda pembeli bukan warganegara, kedudukan semasa ialah duti setem 8% kadar rata ke atas pindah milik, yang dikenakan dengan pengecualian khusus yang berbeza mengikut lokasi. Knight Frank mahukan satu kadar kebangsaan yang diterbitkan. Kebolehan untuk meramal sudah tentu membantu — tetapi ambil perhatian bahawa penyeragaman kadar boleh bermakna ia akan dikenakan di tempat yang dahulunya tidak.
Jika anda membeli di SEZ Johor-Singapura, permintaan RPGT adalah perkara yang perlu diberi perhatian. Melanjutkan pelepasan RPGT untuk bukan warganegara ke semua zon utama dan bukan hanya Forest City akan mengubah kira-kira bagi pelabur asing di seluruh Iskandar Puteri, Pengerang dan zon-zon lain yang ditetapkan. Memandangkan Johor sudah pun mempunyai overhang kediaman terbesar di negara ini — 4,222 rumah siap tidak terjual dan 9,946 pangsapuri servis tidak terjual — sebarang langkah yang meluaskan kumpulan pembeli asing di sana akan dipantau rapi oleh pemilik yang cuba untuk menjual.
Apa yang perlu diperhatikan pada 9 Oktober — dan apa yang perlu dilakukan sebelum itu
Tiga perkara yang perlu diperhatikan dalam ucapan Belanjawan:
- Sebarang lanjutan pengecualian duti setem selepas 31 Disember 2027, dan yang paling penting, sama ada siling RM500,000 akan diubah. Siling yang dinaikkan kepada RM600,000 atau RM700,000 akan jauh lebih bermakna kepada pembeli di Lembah Klang dan Pulau Pinang berbanding sekadar lanjutan tarikh.
- Apa-apa sahaja dari segi pembiayaan — skim jaminan, fleksibiliti margin pembiayaan, atau langkah-langkah yang bertujuan untuk menangani kadar penolakan. Di sinilah letaknya kekangan sebenar.
- Sama ada HOC kembali, dan jika ya, sama ada ia meliputi pasaran subsale atau stok pemaju sahaja.
Dan apa yang perlu dilakukan sekarang: pengecualian ini berkuat kuasa sehingga 31 Disember 2027, jadi tiada had masa yang mendesak untuk tahun ini. Ini menghilangkan keadaan terdesak, tetapi tidak menghapuskan tarikh akhir — SPA mesti disempurnakan dalam tempoh tersebut, dan proses carian, rundingan, kelulusan pinjaman dan proses perundangan sebelum itu lazimnya mengambil masa tiga hingga enam bulan. Jika anda berhasrat untuk menggunakannya, buat perancangan secara mengundur dari tarikh tersebut.
Paling penting, jika bajet anda menghampiri RM500,000, ambil kira kos 'had mati' ini sebelum anda berunding. Satu kira-kira aritmetik itu lebih bernilai daripada apa-apa sahaja yang akan diumumkan pada 9 Oktober.
Angka-angka dalam artikel ini diambil daripada Laporan Pasaran Hartanah H1 2026 NAPIC, Bank Negara Malaysia, Kementerian Kewangan dan ulasan industri yang diterbitkan pada September 2026. Pengiraan duti setem adalah pengiraan kami sendiri, berdasarkan skala ad valorem yang diterbitkan dan andaian margin pembiayaan 90% — ini hanyalah sebagai ilustrasi, kerana margin pinjaman anda akan berbeza. Artikel ini adalah maklumat am, bukan nasihat kewangan atau perundangan. Sahkan kedudukan anda dengan bank dan peguam cara urus niaga anda sebelum membuat komitmen pembelian.
Sources
- Malaysia property market remains resilient with RM105.12bil transactions in 1H 2026 — Amir Hamzah, *The Star*, 10 September 2026 (2026-09-10)
- Malaysia's unsold completed homes rise 8.6pc in H1 2026, *Malay Mail*, 10 September 2026 — https://www.malaymail.com/news/malaysia/2026/09/10/malaysias-unsold-completed-homes-rise-86pc-in-h1-2026-but-market-is-resilient-says-finance-minister-ii/234679 (2026-09-10)
- Budget 2027 commentary: Extend stamp duty exemption in Budget 2027, *BusinessToday*, 10 September 2026 — https://www.businesstoday.com.my/2026/09/10/budget-2027-commentary-extend-stamp-duty-exemption-in-budget-2027/ (2026-09-10)
- Commentary: Knight Frank — Malaysia's Budget 2027 wishlist, *BusinessToday*, 8 September 2026 (2026-09-08)
- Mapex 2026: KPKT pushes greener, data-led property planning, *EdgeProp.my*, 6 September 2026 — https://www.edgeprop.my/content/1917337/mapex-2026-kpkt-pushes-greener-data-led-property-planning (2026-09-06)
- Budget 2026: Stamp duty exemptions extended for homebuyers, *RinggitPlus*, 10 October 2025 — https://ringgitplus.com/en/blog/budget-2026/budget-2026-stamp-duty-exemptions-extended-for-homebuyers.html (2025-10-10)
- Pre-Budget Statement 2027, Ministry of Finance Malaysia — https://www.mof.gov.my/portal/en/news/press-release/pre-budget-statement-2027
- OPR Decisions, Bank Negara Malaysia — https://www.bnm.gov.my/monetary-stability/opr-decisions