Lambakan hartanah yang dipetik semua orang adalah yang salah
Angka-angka utama harga rumah Malaysia hampir tidak berubah pada separuh tahun ini. Stok tidak terjual di sebaliknya bergerak dengan banyak — dan ia bergerak dalam kategori yang tidak pernah muncul dalam angka lambakan kediaman.
Relung · 2026-09-14
| Angka | H1 2026 | Perubahan |
|---|---|---|
| Pangsapuri servis siap tidak terjual | 23,375 unit · RM19.33b | ▲ 24.7% |
| Rumah siap tidak terjual | 33,094 unit · RM17.78b | ▲ 8.6% |
| Daripada pangsapuri servis tersebut, di Johor | 9,946 unit | 42.5% daripada peringkat kebangsaan |
| Prestasi jualan bagi 27,832 pelancaran baharu | 16.6% | — |
Pada hari Khamis 10 September, Menteri Kewangan II Datuk Seri Amir Hamzah Azizan telah melancarkan Laporan Pasaran Hartanah NAPIC bagi separuh pertama 2026 di Inspen, Kajang. Mesej dari podium adalah untuk memberi jaminan. Pasaran hartanah, katanya, kekal teguh, disokong oleh aktiviti urus niaga dan pergerakan harga yang stabil.
Angka-angka utamanya menyokong kenyataan beliau. Malaysia merekodkan 187,320 urus niaga hartanah bernilai RM105.12 bilion dalam tempoh enam bulan sehingga Jun. Hartanah kediaman merangkumi 110,998 daripada urus niaga tersebut — 59.3% daripada jumlah keseluruhan — dan bernilai RM47.11 bilion. Indeks Harga Rumah Malaysia berada pada 234.7 mata. Harga rumah purata ialah RM506,317, naik 0.9% tahun ke tahun.
Angka terakhir itu wajar diberi perhatian. Dengan inflasi utama yang mencatatkan purata 1.8% sepanjang tujuh bulan pertama 2026, kenaikan nominal sebanyak 0.9% bermakna harga purata rumah di Malaysia menjadi sedikit lebih murah dari segi nilai sebenar. Stabil tidak sama dengan sihat.
Dan kemudian, ada stok yang tidak dibeli oleh sesiapa.
Dua jenis lambakan, dan hanya satu yang menjadi tajuk utama
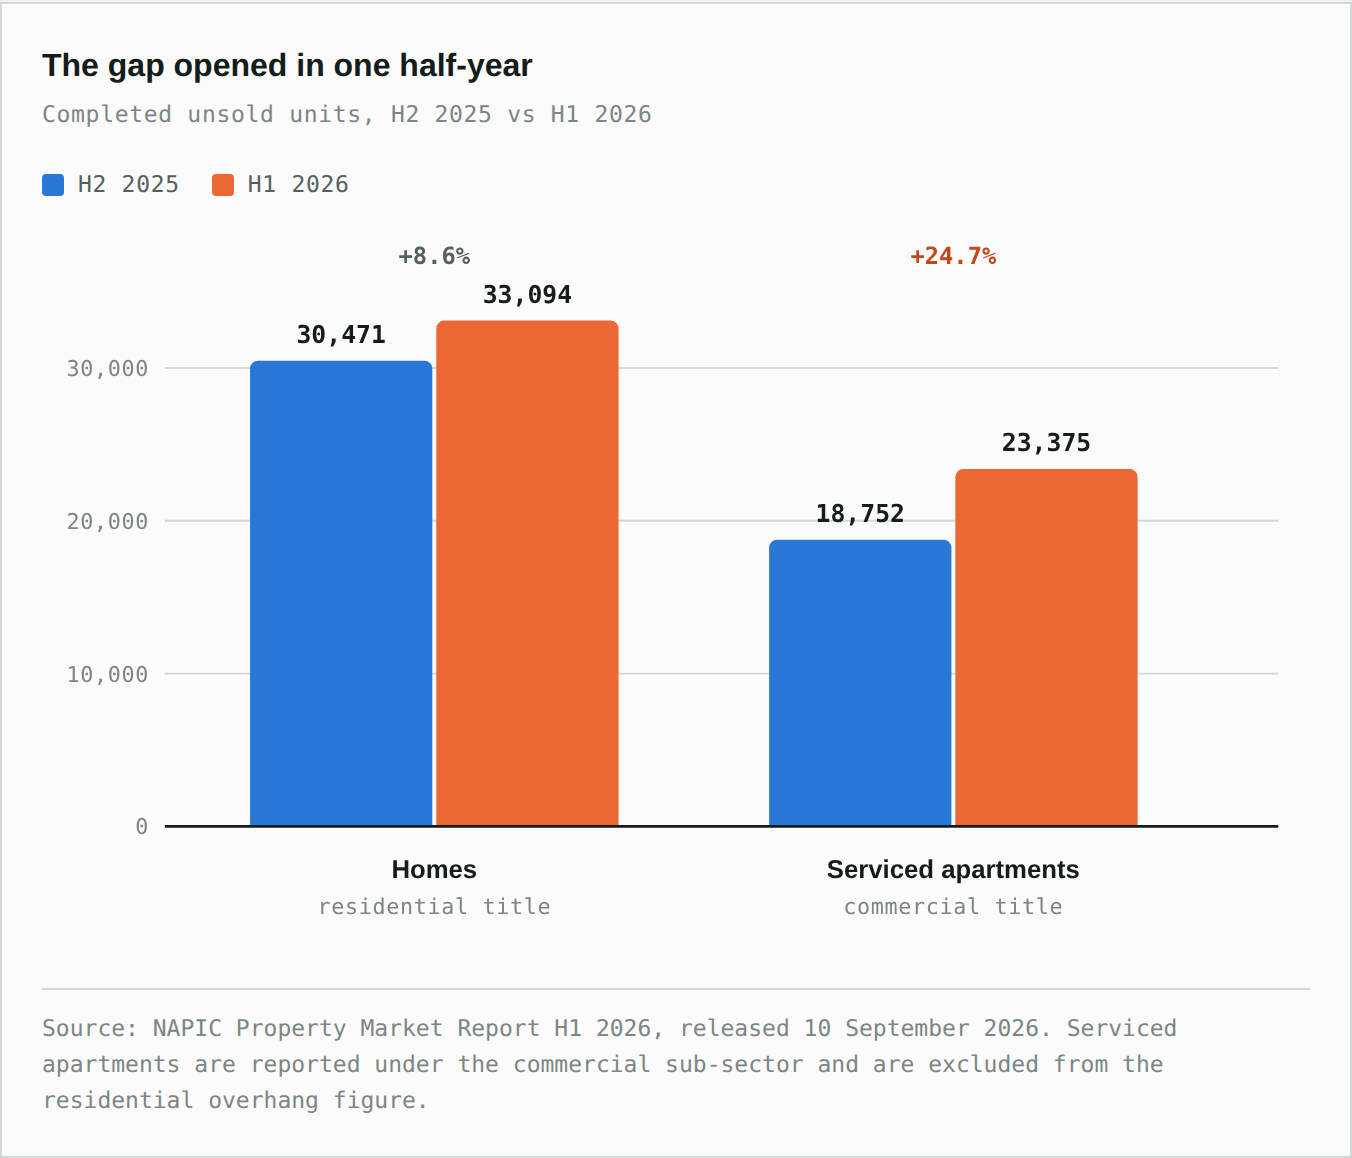
Rumah siap tidak terjual — iaitu lambakan kediaman, angka yang sering dipetik — meningkat 8.6% kepada 33,094 unit bernilai RM17.78 bilion, naik daripada 30,471 unit pada separuh kedua 2025. Ini adalah satu kemerosotan yang nyata, dan ia mendominasi kebanyakan liputan berita.
Ia bukanlah angka yang sepatutnya diberi tumpuan.
Pangsapuri servis siap tidak terjual meningkat 24.7% dalam tempoh separuh tahun yang sama, kepada 23,375 unit. Dari segi nilai, lonjakannya lebih ketara: RM19.33 bilion, naik 25.4% daripada RM15.42 bilion. Dalam tempoh enam bulan, Malaysia menambah kira-kira 4,600 pangsapuri servis siap yang masih belum dibeli.
Nilai pangsapuri servis tidak terjual di Malaysia kini melebihi nilai keseluruhan lambakan kediaman — RM19.33 bilion berbanding RM17.78 bilion.
| Unit siap tidak terjual | H2 2025 | H1 2026 | Perubahan |
|---|---|---|---|
| Rumah (hak milik kediaman) | 30,471 | 33,094 | ▲ 8.6% |
| Pangsapuri servis (hak milik komersial) | 18,752 | 23,375 | ▲ 24.7% |
| Rumah, mengikut nilai | RM17.73b | RM17.78b | ▲ 0.3% |
| Pangsapuri servis, mengikut nilai | RM15.42b | RM19.33b | ▲ 25.4% |
Pangsapuri servis dilaporkan di bawah subsektor komersial dan dikecualikan daripada angka lambakan kediaman. Sumber: Laporan Pasaran Hartanah NAPIC H1 2026.
Apabila kedua-duanya digabungkan, terdapat 56,469 unit siap tidak terjual di pasaran Malaysia, membawa nilai gabungan sebanyak RM37.11 bilion.
Mengapa pangsapuri servis hilang daripada tajuk utama
Sebab mengapa masalah yang lebih besar mendapat liputan yang lebih kecil adalah kerana satu keanehan dalam pengelasan yang sering mengelirukan ramai pembeli.
NAPIC melaporkan pangsapuri servis di bawah subsektor komersial, bukan kediaman. Ia lazimnya dibina di atas tanah berstatus hak milik komersial, walaupun ia didiami sama seperti kondominium. Jadi, apabila laporan berita menyatakan "lambakan kediaman meningkat 8.6%", angka 33,094 unit itu sebenarnya telah mengecualikan setiap pangsapuri servis yang tidak terjual di dalam negara.
Bagi pemilik, status hak milik bukanlah satu perkara teknikal semata-mata. Hak milik komersial lazimnya bermakna kadar komersial untuk cukai taksiran dan cukai tanah, serta tarif komersial untuk elektrik dan air — satu jurang kos tetap berbanding unit berstatus kediaman di kawasan kejiranan yang sama, yang akan terkumpul setiap tahun anda memegangnya. Pemberi pinjaman juga menilai unit-unit ini secara berbeza, yang mengecilkan kumpulan pembeli yang berpotensi untuk anda jual pada masa hadapan.
Semua ini bukanlah perkara baharu. Apa yang baharu ialah skalanya: ia kini merupakan satu kategori perumahan siap, kosong, dan berstatus komersial bernilai RM19.33 bilion, yang berkembang pada kadar hampir tiga kali ganda berbanding lambakan kediaman.
Ia juga merupakan stok yang jauh lebih lama berbanding lambakan kediaman. 71.1% daripada pangsapuri servis yang tidak terjual telah dilancarkan antara enam hingga sepuluh tahun yang lalu, berbanding 38% bagi rumah tidak terjual — jadi, kategori yang paling pesat berkembang ini juga adalah kategori yang telah mempunyai tempoh paling lama untuk dijual tetapi gagal.
Personaliti Johor yang terbahagi
Johor mempunyai jumlah rumah siap tidak terjual yang tertinggi di negara ini, iaitu sebanyak 4,222 unit. Ia juga mempunyai jumlah pangsapuri servis tidak terjual yang tertinggi, iaitu sebanyak 9,946.
Angka kedua itulah yang lebih penting. Ia merangkumi 42.5% daripada keseluruhan lambakan pangsapuri servis peringkat kebangsaan, tertumpu di sebuah negeri sahaja.
Sekarang, bandingkan angka itu dengan semua perkara lain yang berlaku di Johor sepanjang minggu lalu.
| Apa yang sebenarnya dibeli oleh modal di Johor minggu ini | |
|---|---|
| RM199.8m | AME Elite mengambil alih 176.5 ekar di Jeram Batu, Pontian, di dalam Zon Ekonomi Khas Johor–Singapura |
| RM858m | Kerjaya Prospek memenangi kontrak kerja-kerja pemasangan M&E pusat data di Iskandar Puteri — yang terbesar pernah diraihnya |
| RM263.21m | Crescendo menerima baki bayaran untuk 52.544 ekar tanah perindustrian di Kota Tinggi yang dijual untuk kegunaan pusat data, sekitar RM115 psf |
| RM214.5m | Centurion Corp membeli sebuah kompleks penginapan pekerja dengan 7,974 katil di Pasir Gudang |
Di peringkat kebangsaan, urus niaga tanah pusat data mencecah RM2.45 bilion merentasi 568 ekar pada separuh pertama 2026, berbanding RM464 juta merentasi 92 ekar pada separuh kedua 2025 — kira-kira 37% daripada semua nilai pemerolehan tanah yang dijejaki oleh Knight Frank dalam tempoh tersebut.
Ledakan ekonomi Johor adalah benar. Tetapi baca semula senarai itu: tanah, infrastruktur kuasa, kontrak pemasangan, dan katil untuk pekerja binaan. Wang sedang dilaburkan ke dalam sektor perindustrian Johor. Sangat sedikit daripadanya yang masuk ke dalam pangsapuri servis dua dan tiga bilik yang dijual atas janji ledakan ini — dan bukti paling jelas ialah apabila sebuah syarikat tersenarai perlu menempatkan hampir lapan ribu pekerja di Pasir Gudang minggu ini, ia membeli sebuah kompleks asrama yang dibina khas dan bukannya menyerap mana-mana bahagian daripada 9,946 unit kosong yang sedia ada.
Siapa yang masih melancarkan projek dalam keadaan ini
Sebanyak 27,832 unit kediaman baharu telah dilancarkan di seluruh negara pada separuh pertama 2026. 16.6% daripadanya telah terjual.
Itu adalah ukuran "prestasi jualan" oleh NAPIC, dan ia bermakna kira-kira lima daripada enam rumah yang baru dilancarkan masih belum terjual pada akhir bulan Jun. Johor melancarkan 6,697 daripadanya — kedua tertinggi selepas Selangor dengan 8,354 unit, dan mengatasi Pulau Pinang dengan 2,878 unit.
Komposisi stok yang sudah tersekat memberitahu anda mengapa bekalan baharu tidak dapat menyelesaikannya.
| Ciri-ciri 33,094 rumah siap tidak terjual | Perkongsian |
|---|---|
| Bertingkat tinggi | 43.4% |
| Dilancarkan enam hingga sepuluh tahun lalu | 38.0% |
| Berharga RM300,000 dan ke bawah | 37.3% |
| Rumah teres | 34.9% |
Kategori-kategori ini bertindih — setiap satu adalah perkongsian daripada 33,094 unit yang sama, bukan segmen daripadanya. Sumber: NAPIC H1 2026.
Dua perkara dalam jadual itu patut membuat anda berhenti sejenak. Pertama, 38% daripada lambakan tersebut telah dilancarkan antara enam hingga sepuluh tahun yang lalu. Ini bukan bekalan baharu yang hanya memerlukan masa; ia adalah inventori lama yang telah gagal dijual sepanjang satu kitaran hartanah yang lengkap.
Kedua, 37.3% daripadanya berharga RM300,000 dan ke bawah — sedangkan segmen terbesar pelancaran baharu di seluruh negara adalah dalam lingkungan harga RM500,001 hingga RM1 juta, iaitu sebanyak 10,853 unit atau 39% daripada jumlah keseluruhan.
Apabila dibaca bersama, kedua-dua fakta ini menolak penjelasan yang paling mudah. Jika lebih daripada satu pertiga rumah tidak terjual sudah berada dalam julat harga termurah dan masih tidak laku, kekangan utamanya bukanlah harga jualan. Ia adalah lokasi, produk, kualiti binaan, atau keupayaan pembeli untuk mendapatkan pinjaman sama sekali. Sementara itu, bekalan baharu sedang dibina pada julat harga yang setingkat lebih tinggi daripada stok yang sudah sedia tersekat.
Dan bagi pangsapuri servis, bekalan baharu sedang dibina terus ke dalam lambakan yang sedia ada. 55.2% daripada pangsapuri servis yang tidak terjual berharga antara RM500,001 dan RM1 juta — julat harga yang sama yang mengambil bahagian terbesar dalam pelancaran baharu di seluruh negara.
Para pemaju tidak buta terhadap perkara ini, apatah lagi pihak bank mereka. Di persidangan REHDA Institute pada 8–9 September, pengarah urusan perbankan korporat hartanah OCBC Bank Malaysia, Mohammad Fadzli Ahmad, memberitahu dewan bahawa penetapan harga sesebuah projek yang lebih tinggi daripada pembangunan setanding berdasarkan harga per kaki persegi akan mengurangkan peluangnya untuk mendapat pembiayaan projek. Kebanyakan projek, katanya, memerlukan lebih 85% unit terjual hanya untuk mencapai titik pulang modal, dan kos pembinaan telah meningkat sejak April 2026.
Satu lagi angka menjadi kerangka kepada semua ini. Bank Negara mengekalkan Kadar Dasar Semalaman pada 2.75% pada 3 September, dengan ekonomi telah berkembang sebanyak 5.7% pada separuh pertama tahun ini. Pembiayaan tidaklah mahal mengikut piawaian semasa. Jika kredit murah, ekonomi yang berkembang dan kenaikan harga 0.9% masih tidak dapat menghabiskan 56,469 unit siap, masalahnya tidak pernah terletak pada kadar faedah.
Apa yang perlu dilakukan
Membeli. Tanya tentang status hak milik sebelum anda bertanya tentang harga. Status kediaman atau komersial mengubah cukai taksiran, cukai tanah, tarif utiliti dan kumpulan pembeli anda pada masa hadapan — dan bagi pangsapuri servis di JB, keempat-empatnya sekali gus. Kemudian, tanya tahun projek itu dilancarkan: jika ia jatuh dalam lingkungan enam hingga sepuluh tahun, anda sedang melihat sebuah bangunan yang telah lama dinilai oleh pasaran.
Menjual. Di bangunan-bangunan ini, saingan anda bukanlah pemilik lain — ia adalah unit-unit pemaju sendiri yang tidak terjual di blok yang sama. Pemaju boleh menawarkan rebat, menanggung yuran guaman dan menyediakan pakej perabot dengan cara yang tidak dapat anda tandingi. Letakkan harga berbanding harga bersih efektif mereka, bukan harga yang diiklankan.
Melabur. Ini adalah kedudukan rundingan paling kukuh yang dimiliki oleh pembeli dalam beberapa tahun, tetapi hanya dalam satu kategori yang sempit dan kebanyakannya di satu negeri. Itu adalah sebab untuk menjadi selektif, bukan sebab untuk menjadi berani. Aset yang turut cuba dilepaskan oleh 9,946 orang lain adalah masalah kecairan sebelum ia menjadi masalah pulangan.
Menyewa. Permintaan penyewa di Johor adalah benar, tetapi ia diwujudkan oleh tenaga kerja pembinaan dan pusat data — dan ia sedang dipenuhi oleh penginapan yang dibina khas seperti kompleks Pasir Gudang. Jangan anggap pertumbuhan pekerjaan industri akan terus mengalir kepada sewaan kondominium gred pelabur. Semak siapa sebenarnya yang menandatangani perjanjian sewaan anda.
Ejen. Angka prestasi jualan 16.6% adalah bahan perbincangan anda untuk sepanjang separuh kedua tahun ini. Ia memberi anda alasan yang kukuh dan bersumber untuk mengadakan perbincangan harga yang sukar dengan penjual yang masih berpegang pada angka tahun 2019.
Di mana pasaran sebenarnya kukuh
Tiada satu pun daripada ini adalah satu keputusan muktamad mengenai pasaran hartanah Malaysia secara keseluruhan, dan siaran NAPIC yang sama menjelaskannya.
Hartanah perindustrian merekodkan 3,932 urus niaga bernilai RM14.78 bilion, dengan segmen tersebut berkembang sebanyak 3.8%. Kadar penghunian pejabat meningkat kepada 78.5% daripada 77.8% setahun sebelumnya. Kadar penghunian kompleks beli-belah merosot sedikit, kepada 77.9% daripada 78.7%.
Corak ini konsisten di setiap baris laporan. Di mana permintaannya adalah untuk industri — kilang, logistik, pusat data, tanah di bawahnya dan katil di sebelahnya — modal sedang diserap, dan ia diserap dengan pantas. Di mana permintaan diandaikan datang daripada selera pelabur untuk kediaman bertingkat tinggi, ia tidak berlaku.
Pasaran hartanah Malaysia tidak lembap. Ia telah diasingkan mengikut kategori. Data separuh tahun ini hanya menjadikan pengasingan itu lebih jelas, dan ia meletakkan empat daripada sepuluh akibatnya di satu negeri.
Sources
- Malay Mail — NAPIC Property Market Report H1 2026, reported in "Malaysia's unsold completed homes rise 8.6pc in H1 2026, but market is resilient, says Finance Minister II (2026-09-10)
- The Star — Malaysia property market remains resilient with RM105.12bil transactions in 1H 2026 — Amir Hamzah (2026-09-10)
- New Straits Times — Malaysia property market remains resilient with RM105.12bil transactions (2026-09-10)
- EdgeProp.my — Pricing properties too high may hamper financing approval — developers (2026-09-10)
- Bank Negara Malaysia — Monetary Policy Statement (2026-09-03)
- The Star — "DC investments shift value" (Knight Frank data centre land transaction data) (2026-09-04)
- The Star — AME Elite to acquire 176.5 acres in JS-SEZ for RM199.8mil (2026-09-10)
- EdgeProp.my — Kerjaya Prospek lands RM858m Johor data centre job (2026-09-04)
- EdgeProp.my — Crescendo receives balance payment for RM263m Johor data centre land sale (2026-09-09)
- EdgeProp.my — Centurion’s RM214.5m Pasir Gudang buy to be its largest in Malaysia (2026-09-09)